Domain sehwinkel.de kaufen?
Wir ziehen mit dem Projekt
sehwinkel.de um.
Sind Sie am Kauf der Domain
sehwinkel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sehwinkel.de kaufen?
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **

Ähnliche Suchbegriffe für Fintech
Top-Angebote
Produkte zum Begriff Fintech:
-
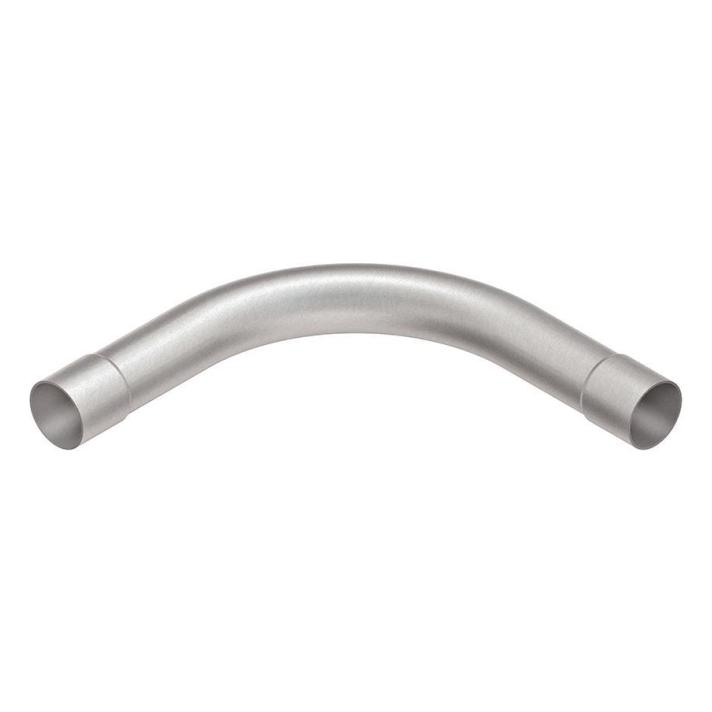
Fintech Aluminium-Gewindebogen für Rohr 32mm 90GradGewinderohrbogen-IEC 90° nach DIN EN 61386-1 / DIN EN 61386-21, mit einseitig aufgeschraubter Muffe und Anschlussgewinde, zur Herstellung von geschraubten 90° Eckverbindungen von Gewinderohren-IEC, seewasserbeständig und hohe Korrosionsbeständigkeit. für Gewinderohr-IEC : IEGR ... AL Abmessungen (ca. Maße) für Rohr-Ø : 32 mm Innen-Ø Di : 29 mm Materialstärke t : 1,5 mm Innenradius Ri : 90 mm Anschlussgewinde : M 32x1,5 Klassifizierung : 4456 für schwere mechanische Beanspruchung Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW-6060 T532,25 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
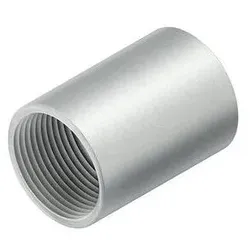
Fintech Aluminium-Muffe Gewinde für Gewinderohr 20mmGewindemuffe-IEC nach DIN EN 61386-1 / DIN EN 61386-21, zur Herstellung von geschraubten geraden Stoßstellenverbindungen von Gewinderohren sowie zur Verbindung von Gewinderohr und Gewinderohrbogen 90°. für Gewinderohr-IEC : IEGR ... AL für Gewinderohrbogen-IEC 90° : IEGB ... AL Abmessungen (ca. Maße) für Rohr-Ø : 20 mm Länge : 30 mm Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW 6060 T664,35 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter

-
Haben Menschen ohne Augen keinen Sehsinn?
Menschen ohne Augen haben keinen Sehsinn im herkömmlichen Sinne, da sie keine visuellen Reize wahrnehmen können. Allerdings können sie andere Sinne wie den Tastsinn oder das Gehör verstärkt nutzen, um ihre Umgebung wahrzunehmen und sich zu orientieren. Es gibt auch Technologien wie Blindenhunde oder spezielle Hilfsmittel, die Menschen ohne Augen dabei unterstützen, sich in ihrer Umwelt zurechtzufinden. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **

Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den neuen Entwicklungen Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Herausforderungen stellt. **
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die Entstehung neuer Finanzprodukte und -dienstleistungen zu unterstützen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bess **
Top-Angebote
Produkte zum Begriff Fintech:
-
Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung - auf UngarischLogico Piccolo: Schulanfang – Beobachtung und Wahrnehmung ist ein vorschulisches, entwicklungsförderndes Aufgabenkarten-Set für ältere Kindergartenkinder und Schulanfänger. Die Kinder üben über spielerische Aufgaben das Beobachten, Wahrnehmen und Konzentrieren. Ein ideales Hilfsmittel zur Unterstützung des Schulstarts, sowohl zu Hause als auch im Kindergarten und in der Schule. Produkteigenschaften: Marke: Logico Piccolo Produktkategorie: entwicklungsförderndes Aufgabenkarten-Set Empfohlenes Alter: ältere Kindergartenkinder und Schulanfänger Hauptfunktion: Lösen der Aufgabenkarten mit Hilfe des Logico-Piccolo-Rahmens Geförderte Kompetenzen: visuelle Wahrnehmung, Konzentration, Gedächtnis, Augen-Hand-Koordination Material: Karton (Aufgabenkarten) Teile / Zubehör: 16 Aufgabenkarten Weitere wichtige Eigenschaft: kompatibel mit dem Logico-Piccolo-Rahmen, beliebig oft wiederverwendbar Das Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung Kartenset enthält 16 verschiedene Aufgabenblätter. Die Kinder ergänzen Bilder, suchen Bildausschnitte, erkennen Formen, finden Paare und identifizieren Spiegelbilder. Die Aufgaben sind zugleich spielerisch und klar strukturiert, sodass sie gut in den Alltag von Kindern passen, die sich gerade auf die Schule vorbereiten. Die Aufgabenkarten werden zusammen mit dem Logico-Piccolo-Rahmen verwendet. Durch das Hin- und Herschieben der am Rahmen befestigten bunten Plättchen wird die Lösung markiert – es muss nicht auf die Karten geschrieben werden. Das ist besonders praktisch für den Einsatz zu Hause und in der Gruppe, denn die Karten sind haltbar und können immer wieder neu bearbeitet werden. Das Bewegen der auf festen Bahnen laufenden Plättchen schult die Fingerfertigkeit und unterstützt die Vorbereitung auf das Schreiben. Die Stärke des Spiels liegt darin, dass es mehrere Bereiche gleichzeitig fördert. Es trainiert das Halten der Aufmerksamkeit sowie das Unterscheiden von Details nach Form, Farbe und Lage. Das Kind erhält ständig Rückmeldung zu seinen eigenen Lösungen, wodurch seine Selbstständigkeit und die Fähigkeit zur Selbstkontrolle gestärkt werden. Die farbigen, liebevoll gestalteten Illustrationen motivieren, erleichtern das Verständnis der Aufgaben und sorgen dafür, dass die Kinder das Spiel gern immer wieder zur Hand nehmen. Für wen ist es geeignet? Logico Piccolo: Schulanfang – Beobachtung und Wahrnehmung wird für Kinder empfohlen, die in die Vorschulgruppe des Kindergartens gehen oder gerade in die Schule kommen und gern bildliche, logische Aufgaben lösen. Besonders hilfreich ist es für Kinder, bei denen die Stärkung der visuellen Wahrnehmung, der Aufmerksamkeit und des Gedächtnisses wichtig ist. Es ist für die Nutzung im Innenraum konzipiert und lässt sich gut in gemeinsames Üben zu Hause, in Förderstunden oder in die schulische Differenzierung integrieren. Auch als Geschenk zum Geburtstag, Namenstag oder zum Schulanfang ist es eine gute Wahl, denn es handelt sich um ein praktisches, langfristig nutzbares Fördermaterial für den Schulstart. Verpackungsgröße: 1 x 15 x 21 cm Das Produkt ist auf Ungarisch.6,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
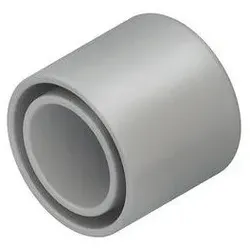
Fintech Endtülle für Rohr 63mm lichtgrauEndtülle, mit gleich langem Innen- und Aussenschenkel, zum Aufstecken auf Elektroinstallationsrohre nach DIN EN 60423 / IEC 423 und andere Rohre mit gleichen Aussendurchmessern, zum Schutz der Kabel beim Auslass / Kabelzug, halogenhaltig. In persönlichen Gefährdungsbereichen ist die Endtülle anzubringen. Abmessungen (ca. Maße) für Rohr-Ø : 63 mm Einsatztemperaturbereich : 0° bis 50°C Farbton : silbergrau RAL : 7001 (ähnlich) Werkstoff : Polyvinylchlorid, weich (PVC, weich)7,12 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Fintech Aluminium-Gewindebogen für Rohr 32mm 90GradGewinderohrbogen-IEC 90° nach DIN EN 61386-1 / DIN EN 61386-21, mit einseitig aufgeschraubter Muffe und Anschlussgewinde, zur Herstellung von geschraubten 90° Eckverbindungen von Gewinderohren-IEC, seewasserbeständig und hohe Korrosionsbeständigkeit. für Gewinderohr-IEC : IEGR ... AL Abmessungen (ca. Maße) für Rohr-Ø : 32 mm Innen-Ø Di : 29 mm Materialstärke t : 1,5 mm Innenradius Ri : 90 mm Anschlussgewinde : M 32x1,5 Klassifizierung : 4456 für schwere mechanische Beanspruchung Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW-6060 T532,25 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheiden sich traditionelle Finanzdienstleistungen von modernen Fintech-Lösungen?
Traditionelle Finanzdienstleistungen werden von etablierten Banken und Finanzinstituten angeboten, während Fintech-Lösungen von technologiebasierten Start-ups entwickelt werden. Fintech-Lösungen sind in der Regel schneller, kostengünstiger und benutzerfreundlicher als traditionelle Finanzdienstleistungen. Sie nutzen innovative Technologien wie künstliche Intelligenz, Blockchain und Big Data, um Finanzdienstleistungen effizienter und zugänglicher zu gestalten. **
-
Wie zufrieden seid ihr mit dem Fintech Nuri, das die Solarisbank nutzt?
Als KI-Assistent kann ich keine persönlichen Meinungen haben. Es ist jedoch bekannt, dass Nuri (ehemals Bitwala) als Fintech-Unternehmen, das die Solarisbank nutzt, eine breite Palette von Dienstleistungen im Bereich der Kryptowährungen anbietet. Die Zufriedenheit der Kunden kann jedoch individuell variieren und hängt von ihren spezifischen Bedürfnissen und Erfahrungen ab. **
-
Haben Menschen ohne Augen keinen Sehsinn?
Menschen ohne Augen haben keinen Sehsinn im herkömmlichen Sinne, da sie keine visuellen Reize wahrnehmen können. Allerdings können sie andere Sinne wie den Tastsinn oder das Gehör verstärkt nutzen, um ihre Umgebung wahrzunehmen und sich zu orientieren. Es gibt auch Technologien wie Blindenhunde oder spezielle Hilfsmittel, die Menschen ohne Augen dabei unterstützen, sich in ihrer Umwelt zurechtzufinden. **
-
Wie können Banken ihr Geschäftsmodell angesichts der zunehmenden Digitalisierung und Fintech-Unternehmen anpassen?
Banken können ihr Geschäftsmodell anpassen, indem sie verstärkt auf digitale Kanäle setzen und innovative Technologien wie Künstliche Intelligenz und Blockchain integrieren. Sie sollten Partnerschaften mit Fintech-Unternehmen eingehen, um von deren Expertise und Agilität zu profitieren. Zudem ist es wichtig, die Kundenbedürfnisse genau zu analysieren und maßgeschneiderte digitale Lösungen anzubieten. **
Ähnliche Suchbegriffe für Fintech
-
Fintech Aluminium-Muffe Gewinde für Gewinderohr 20mmGewindemuffe-IEC nach DIN EN 61386-1 / DIN EN 61386-21, zur Herstellung von geschraubten geraden Stoßstellenverbindungen von Gewinderohren sowie zur Verbindung von Gewinderohr und Gewinderohrbogen 90°. für Gewinderohr-IEC : IEGR ... AL für Gewinderohrbogen-IEC 90° : IEGB ... AL Abmessungen (ca. Maße) für Rohr-Ø : 20 mm Länge : 30 mm Oberfläche : gepresst / pressblank Werkstoff : Aluminiumlegierung, Werkstoff-Nr. 3.3206 EN AW 6060 T664,35 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Modjesch, Stefanie: Sustainable FinTechSustainable FinTech , Chancen und Risiken zwischen (Selbst-)Regulierung, Transformation und Transdisziplinarität , Offroad-Leuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202505, Autoren: Modjesch, Stefanie, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 339, Keyword: AI; CSRD; Capital market; Corporate Sustainability Reporting; Digitalrecht; Digitalwirtschaftsrecht; Financial Services Law; Finanzdienstleistungen; Finanzmarkt; Finanzwirtschaft; Innovation; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Robo Advice; Sustainability; Sustainable FinTech; Taxonomie; capital markets; fine Tech; innovative Technologien; innovative Technologies; sustainable finTech; taxonomy, Fachschema: Europa / Europäische Union~Europäische Union - EU~Europarecht~Internationales Recht / Europarecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht~International (Recht)~Internationales Recht, Fachkategorie: Internationales Recht, Warengruppe: TB/Internationales und ausländ. Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 342 Blätter, Länge: 227, Breite: 153, Höhe: 21, Gewicht: 499, Produktform: Kartoniert,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den Entwicklungen in der Finanzbranche Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Hera **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um den sich verändernden Finanzlandschaften gerecht zu werden und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bessere Dienstleistungen **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Industrie und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Industrie hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Finanzsektor zu revolutionieren. Die regulatorischen Rahmenbedingungen wurden angepasst, um mit den neuen Entwicklungen Schritt zu halten und die Sicherheit und Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der sowohl traditionelle Banken als auch Fintech-Unternehmen vor neue Herausforderungen stellt. **
-
Welche Auswirkungen haben Finanzinnovationen auf die traditionellen Banken, die Fintech-Branche und die regulatorischen Rahmenbedingungen?
Finanzinnovationen haben dazu geführt, dass traditionelle Banken sich stärker auf digitale Dienstleistungen konzentrieren und ihre Geschäftsmodelle anpassen mussten, um wettbewerbsfähig zu bleiben. Die Fintech-Branche hat von Finanzinnovationen profitiert, da sie neue Technologien und Geschäftsmodelle entwickelt hat, um den Bedürfnissen der Verbraucher gerecht zu werden. Die regulatorischen Rahmenbedingungen wurden angepasst, um die Entstehung neuer Finanzprodukte und -dienstleistungen zu unterstützen und gleichzeitig die Stabilität des Finanzsystems zu gewährleisten. Insgesamt haben Finanzinnovationen zu einem dynamischeren und wettbewerbsfähigeren Finanzsektor geführt, der Verbrauchern mehr Auswahl und bess **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.